Analisis Laporan Keuangan

06.47 Edit This 0 Comments »
Modal Kerja

Definisi Modal Kerja
Dana yang diperlukan untuk operasi perusahaan berdasarkan kebijakan dan rencana yang telah ditetapkan sebagai dana yang terikat pada harta lancar yang terdapat pada neraca antara selisih harta lancar dan utang lancar.

Faktor - faktor Mempengaruhi Modal Kerja
  1. Volume Penjualan
    1. Jika volume kegiatan naik maka biaya yang digunakan akan naik mengakibatkan dana yang diperlukan modal kerja naik.
    2. Volume penjualan diukur berdasarkan besarnya penjualan.
    3. Kebutuhan modal kerja ditentukan oleh rencana penjualan.

  2. Siklus Operasi
    1. Tingkat penjualan yang sama semakin lama dana terikat pada unsur - unsur modal kerja, semakin besar kebutuhan modal kerjanya.

Sumber-sumber Modal Kerja
  1. Penambahan Modal Pemilik
  2. Adanya Laba Operasi
  3. Penambahan Utang Jangka Panjang
  4. Pengurangan Aktiva Tetap
  5. Penyusutan

Analisis Perubahan Pendapatan


Merupakan nilai tertinggi yang dapat digunakan oleh organisasi dalam suatu jangka waktu dengan mengharapkan situasi yang sama pada akhir jangka waktu tertentu seperti keadaan semula. Jumlah mata uang meningkat melalui berbagai cara tetapi semua cara tersebut tidak mencerminkan pendapatan. Tambahan jumlah rupiah aktiva perusahaan dapat berasal dari transaksi modal, laba dari penjualan aktiva yang bukan barang dagangan seperti aktiva tetap, surat berharga, ataupun penjualan anak atau cabang perusahaan, hadiah, sumbangan atau penemuan, revaluasi aktiva tetap, dan penjualan produk perusahaan. Dari semua transaksi di atas, hanya transaksi atas penjualan produk saja yang dapat dianggp sebagai sumber utama pendapatan walaupun laba atau rugi mungkin timbul dalam hubungannya dengan penjualan aktiva selain produk utama perusahaan.
Analisis Ratio

21.08 Edit This 0 Comments »
Ratio Likuiditas
Mengukur kemampuan perusahaan untuk memenuhi kewajiban keuangan jangka pendek tepat pada waktunya. Untuk menghitung Ratio Likuiditas terdapat dua metode yang digunakan yaitu:
  1. Current Ratio
    Merupakan ratio yang membandingkan antara aktiva lancar dan hutang lancar.

    Current Ratio =Current Asset
    Current Liabilities

    • Aktiva Lancar : kas, surat berharga, piutang, persediaan
    • Utang Lancar : utang pajak, utang bunga, utang gaji, utang jangka pendek

  2. Quick Ratio
    Ratio antara aktiva lancar dikurangi persediaan dengan utang lancar.
    Persediaan merupakan aktiva lancar yang sulit untuk diuangkan oleh karena itu persediaan harus dibuat menjadi kas yaitu dengan menjadikannya piutang kemudian dijadikan kas.

    Quick Ratio =Current Asset - Inventory
    Current Liabilities

Ratio Leverage
Mengukur seberapa besar perusahaan dibiayai oleh hutang. Beberapa metode untuk mengukur besaran biaya dalam Ratio Leverage :
  1. Debt to Total Assets Ratio
    Menghitung persentase seluruh biaya yang diperlukan dan dibiayai oleh utang.

    Debt Ratio =Total Debt

    Total Assets

    Debt Ratio rendah menunjukkan adanya keamanan bagi kreditur terhadap kemungkinan likuidasi.

  2. Time Interest Earned Ratio
    Ratio antara laba sebelum bunga dan pajak dengan beban bunga

    Time Interest Earned Ratio =EBIT

    Interest

    Mengukur kemampuan perusahaan untuk memenuhi beban tetapnya berupa bunga dengan laba yang didapat, atau mengukur besarnya laba agar bisa menutup beban bunga.

  3. Fixed Charge Coverage Ratio
    Ratio penutupan beban tetap yang hampir sama dengan Time Interest Earned Ratio. Namun, dalam perhitungan beban lain dimasukkan karena perusahaan menyewa aktiva dan menanggung kewajiban jangka panjang dengan kontrak lease.

  4. Fixed Charge Coverage Ratio =EBIT + Lease Exp

    Interest + Lease Exp

  5. Cash Flow Coverage Ratio

    Cash Flow Coverage Ratio =Cash Flow + Depr. Exp
    Depr. Exp+Divident+
    Pembayaran Utang

    (1 - T)(1 - T)
Ratio Aktivitas
Mengukur sejauh mana efektivitas perusahaan dalam menggunakan sumber dayanya.
Perhitungan Ratio Aktivitas :
  1. Inventory Turnover
    Ratio antara harga pokok penjualan dengan rata-rata persediaan.

    Inventory Turnover =CoGS
    Average Inventory

    Semakin tinggi persediaan maka semakin efektif perusahaan mengelola persediaan.

  2. Average Collection Period
    Ratio antara piutang dengan penjualan perhari.

    Average Collection Period =Account Receivable
    Sales / 360

    Mengukur efisiensi dalam pengumpulan piutang perusahaan dengan membandingkan penjualan yang telah ditentukan.

  3. Fixed Assets Turnover
    Ratio antara penjualan dengan aktiva tetap.

    Fixed Assets Turnover =Sales
    Fixed Assets

    Mengukur efisiensi penggunaan aktiva tetap.

  4. Total Assets Turnover
    Ratio antara penjualan dengan total aktiva.

    Total Assets Turnover =Sales
    Total Assets

    Mengukur efisiensi penggunaan aktiva secara keseluruhan.

Ratio Profitabilitas
Mengukur efektivitas manajemen secara keseluruhan yang ditunjukkan oleh besar kecilnya tinggkat keuntungan yang diperoleh dalam hubungannya dengan penjualan maupun investasi.


Analisis Laporan Keuangan

04.02 Edit This 0 Comments »
Arti Pentingnya Laporan Keuangan

Laporan keuangan merupakan bagian terpenting suatu perusahaan dalam menjalankan aktivitas mulai dari produksi, pendistribusian dan lain sebagainya. Laporan keuangan yang digunakan dalam menghitung tingkat ekonomis, efektivitas, dan efisiensi dapat menjadi perbandingan dan mengukur prospek di masa mendatang.

Pengertian Laporan Keuangan dan Pengertian Dasar Analisis Laporan Keuangan

Pengertian Laporan Keuangan
Laporan Keuangan merupakan catatan suatu laporan keuangan suatu perusahaan pada periode akuntansi yang dapat digunakan untuk mengukur kinerja perusahaan tersebut. Laporan keuangan adalah bagian dari proses pelaporan keuangan. Laporan keuangan terdiri dari :
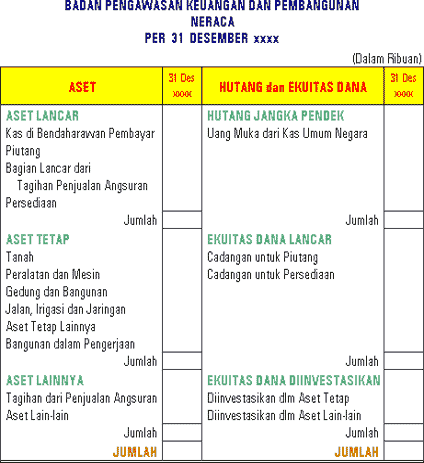
  • Neraca
  • Laporan laba rugi
  • Laporan perubahan ekuitas
  • Laporan perubahan posisi keuangan yang dapat disajikan berupa laporan arus kas atau laporan arus dana
  • Catatan dan laporan lain serta materi penjelasan yang merupakan bagian integral dari laporan keuangan
Aktiva bagian yang berkaitan secara langsung dengan pengukuran posisi keuangan, kewajiban, dan ekuitas. Sedangkan beban bagian yang berkaitan dengan pengukuran kinerja dalam laporan laba rugi. Laporan keuangan biasanya mencerminkan berbagai bagian laporan laba rugi dan perubahan dalam berbagai bagian neraca.

Pengertian Dasar Analisis Laporan Keuangan
Analisis mengenai perusahaan yang menjadi target untuk mengetahui tingkat keuntungan dan dampak dalam menunjang berdirinya perusahaan. Arti penting laporan keuangan :
  1. untuk mengetahui kemampuan perusahaan dalam pelunasan hutang
  2. kinerja perusahaan dan pendapatan
  3. mengevaluasi kinerja perusahaan, kompensasi, pengembangan karir
  4. pajak
  5. penghasilan memadai, kualitas hidup, dan keamanan kerja
Syarat-syarat Laporan Keuangan

Dalam pembuatannya laporan keuangan harus memiliki kriteria yang sesuai dengan kebutuhan pelaporan. syarat-syarat laporan keuangan :
  1. informatif
  2. dapat dipercaya
  3. dapat di pertanggungjawabkan
  4. sesuai dengan kebutuhan
Keterbatasan Laporan Keuangan
  1. laporan keuangan yang dibuat secara periodik pada dasarnya hanya bersifat sementara
  2. laporan keuangan yang dibuat menunjukkan nilai yang pasti dan tepat, akan tetapi dalam penyusunannya mungkin terdapat kesalahan
  3. laporan keuangan tidak dapat merefleksi berbagai faktor yang dapat mempengaruhi kondisi perusahaan
  4. adanya pengaruh daya beli uang dari hari kehari selalu berubah sesuai dengan kehidupan perekonomian sehari-hari
  5. laporan keuangan bersifat historis oleh karena itu laporan keuangan tidak dapat dianggap sebagai satu-satunya sumber informasi dalam proses pengambilan keputusan ekonomi
  6. laporan keuangan bersifat umum dan bukan dimaksudkan untuk memenuhi kebutuhan pihak-pihak tertentu.
Bentuk Laporan Keuangan

Seperti yang telah di sebutkan sebelumnya bentuk laporan keuangan ada beberapa macam seperti :
  1. neraca

  2. laporan laba rugi
Hubungan antar Laporan Keuangan

Laporan keuangan yang di buat harus mempunyai keterkaitan antara satu dengan yang lain. Karena jika salah satu laporan tidak relefan atau menyimpang, maka laporan lain pun akan mengalami hal yang sama. Untuk itu hubungan antara laporan yang satu dengan yang lain harus di sesuaikan.

Karakteristik dan Lingkungan Sektor Publik

04.57 Edit This 0 Comments »
Pengertian dan Ruang Lingkup Akuntansi Sektor Publik

Akuntansi Sektor Publik memiliki pengertian yaitu sebagai suatu jenis dari kegiatan saling terkait dengan usaha untuk menghasilkan suatu pelayanan kepada masyarakat umum dalam rangka memenuhi kebutuhan dari masyarakat umum.
Dalam aktifitas yang di laksanakan Akuntansi Sektor Publik mempunyai ruang lingkup seperti lembaga-lembaga yang bergerak dibidang pemerintahan, BUMN, dan BUMD. Ada pula yang dilakukan oleh lembaga-lembaga yang di lakukan oleh sektor swasta seperti yayasan, organisasi politik, dan LSM serta organisasi nurlaba lainnya.

Perbedaan antara Akuntansi Sektor Publik dengan Sektor Swasta.

Perbedaan

Sektor Publik

Sektor Swasta

Tujuan organisasiNonprofit motiveProfit Swasta
Sumber pendanaanPajak, retribusi, utang, obligasi pemerintah, laba BUMN, penjualan aset negara, dsb.Pembiayaan internal: modal sendiri, laba ditahan, penjualan aktiva. Pembiayaan eksternal: utang, bank, obligasi, penerbitan saham.
PertanggungjawabanPertanggungjawaban terhadap masyarakatPertanggungjawaban terhadap pemegang saham
Struktur organisasiBirokratis, kaku, dan hierarkisFlexible, datar, pyramid, lintas fungsional
Karakteristik anggaranTerbuka untuk umumTertutup untuk publik
Sistem akuntansiCash accountingAccrual accounting


Tujuan Akuntansi Sektor Publik

Dari kegiatan-kegiatan yang dilakukan, Akuntansi Sektor Publik memiliki tujuan tertentu agar segala sesuatu yang dihasilkan bermanfaat, seperti :
    1. memberikan informasi yang diperlukan untuk mengelola secara tepat, efisiensi, ekonomis atas segala operasi yang dilaksanakan dan penggunaan dana dapat dipercayakan kepada organisasi.
    2. memberikan informasi yang memungkinkan bagi manager untuk melaksanakan pertanggungjawaban mengelola secara tepat dan efektif dan memungkinkan bagi pelaksana melaporkan kepada publik atas hasil operasi.
Akuntabilitas Publik

Kewajiban pihak bertanggung jawab untuk memberikan pertanggung jawaban, menyajikan, dan melaporkan segala kegiatan kepada bagian yang berhak dan berkewajiban meminta pertanggung jawaban tersebut.

Privatisasi

Merupakan suatu kegiatan untuk menjadikan perusahaan publik agar lebih efisien dan meningkatkan efektifitas dalam pencapaian tujuan yang diinginkan.

Otonomi Daerah

Otonomi Daerah merupakan kebijakan yang dilakukan pada setiap wilayah dalam suatu tingkat mengacu pada desentralisasi. Manfaat yang di dapat dari adanya Otonomi Daerah adalah :
    1. mendorong peningkatan partisipasi
    2. krativitas masyarakat dalam pembangunan
    3. mendorong pemerataan, dsb

Macropinna Microstoma

05.38 Edit This 0 Comments »

Mata Mengejutkan ikan mata tong yang bentuknya unik dan bersembunyi 600 meter di kedalaman laut. ikan ini memiliki 2 libang hidung yang terlihat seperti mata. mata yang sebenarnya berupa tabung dengan tudung hijau untuk menangkap cahaya dan mengukur jarak mangsa.
di bagian atas dari matanya pada bagian dalam kepala penuh dengan cairan untuk melindungi mata ikan dari binatang pengerat tanpa menghalangi pandangan.
ilmuan mengira mata hijau tersebut tidak bisa bergerak. namun, ikan yang hanya dapat melihat ke atas itu bisa menangkap dan memakan mangsanya dengan mulut yang menghadap ke depan.
Bruce Robinson dan Kim Reisenbichler dari Monterey Bay Aquarium Research Institute berhasil mengetahui bahwa sebenarnya mata ikan tersebut dapat bergerak.
menurut Robinson, bentuk ikan laut-dalam tidak ada yang hidup lazim. namun, ikan itu sangat cocok dengan kehidupan yang dijalani.

Bangunan yang Miring

04.57 Edit This 0 Comments »

menara miring yang paling terkenal di Pisa adalah yang paling kecil kemungkinannya untuk roboh. sebagian tanah di Pisa adalah tanah lempung dan berpasir yang turun dan menyebabkan bangunan bergeser. La Torre mulai miring ke arah utara pada tahap pertama pembangunannya tahun 1100-an kemudian berubah ke arah selatan selama 8 abad berikutnya. pada 1817 bangunan tersebut memiliki kemiringan 5 derajat. pada 1990, kemiringan meningkat 5.5 derajat. agar bangunan setinggi 60 meter tidak runtuh, pemerintah Italia membentuk tim internasional.
John Burland, seorang insinyur yang memimpin proyek tersebut mengatakan, kemiringan menara tersebut telah kembali menjadi 5 derajat dan selama 2 tahun terakhir, hampir tidak ada pergerakan. semoga menara miring Pisa di masa depan tidak menjadi satu-satunya menara Pisa.

Klepon Singkong

04.29 Edit This 1 Comment »
Bahan :
  • 500 gr Singkong yang telah dikukus kemudian dihaluskan
  • 100 gr Tepung Sagu
  • ½ sdt Garam
  • 2 tetes Pewarna Hijau atau bisa diganti dengan Daun Pandan
  • 200 gr Kelapa Parut Kasar
  • 1 lembar Daun Pandan
Isi :
  • 75 gr Gula Merah
Cara Membuat :
  • campur Singkong, Tepung Sagu dan Garam hingga rata dan menggumpal. beri Pewarna Hijau, aduk rata
  • ambil sedikit adonan secukupnya, pipihkan dan beri pada bagian dalam Gula Merah, kemudian bentuk bulat
  • didihkan air, masukkan adonan yang sudah dibentuk bulat dan rebus hingga terapung, angkat, dan tiriskan
  • untuk pelapis masukkan Kelapa Parut, sedikit Garam, dan Daun Pandan. kukus selama ± 15 menit. dinginkan.
  • gulingkan Klepon Singkong yang sudah matang ke Kelapa Parut. sajikan bersama teh ataupun kopi.